تجميع الامتثال للمجموعات القابضة السعودية: المشكلة الهيكلية
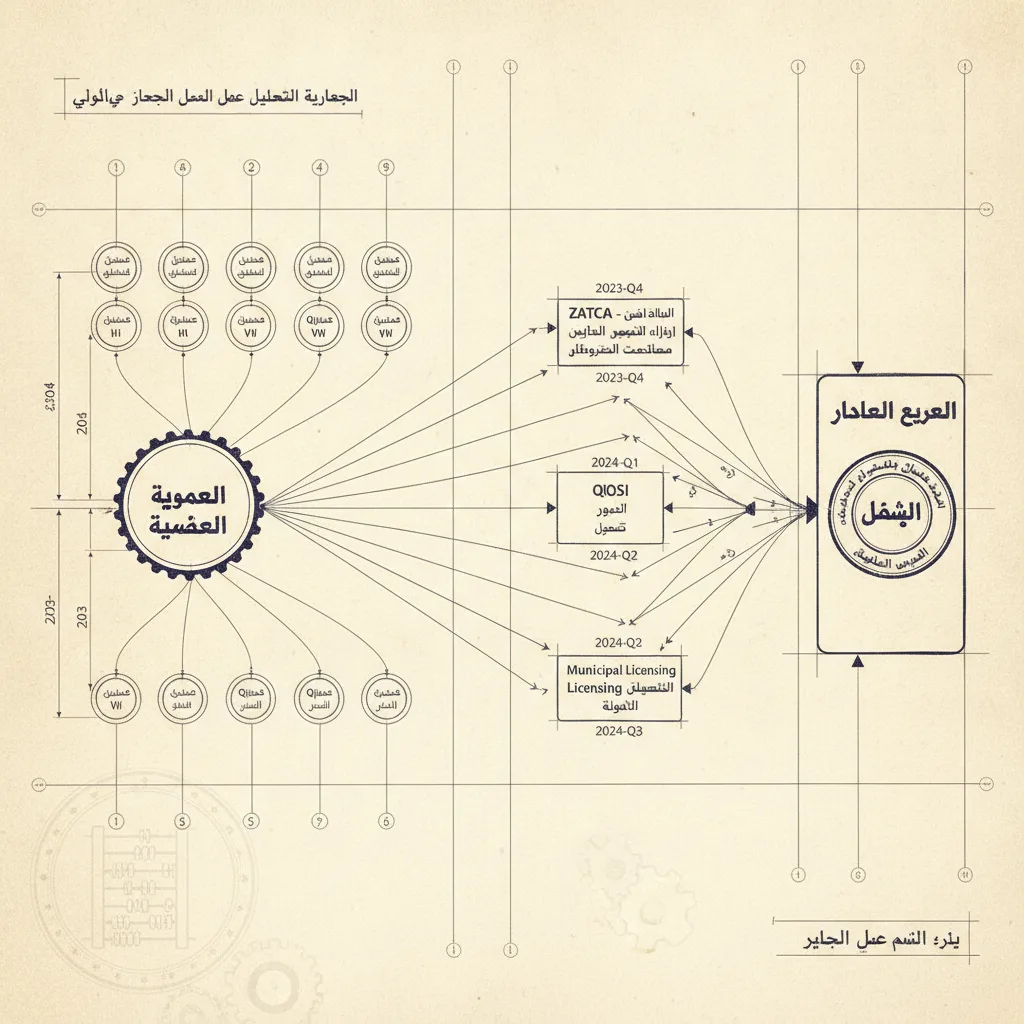
ثماني شركات تشغيلية تابعة. أربع جهات تنظيمية. فريق امتثال واحد يحاول الإمساك بزمام الأمور.
هذا ليس تركيباً استثنائياً للمجموعات القابضة السعودية — بل هو النموذج السائد. وهذا النموذج يحمل في بنيته مشكلة هيكلية لا يحلّها توظيف مزيد من الكوادر: سطح الامتثال لا ينمو بالتناسب مع عدد الكيانات، بل يتضاعف. كل شركة تابعة تحمل التزامات مستقلة تجاه هيئة الزكاة والضريبة والجمارك (ZATCA)، والمؤسسة العامة للتأمينات الاجتماعية (GOSI)، ومنصة Qiwa للعمالة، وجهة الترخيص البلدي المعنية. كل التزام يسير وفق تقويمه الخاص. كل إخلال يُنفَّذ بحق الكيان القانوني المعني تحديداً. لا يرى المدير المالي للمجموعة أياً من هذا في صورة موحّدة، ما لم يكن أحدهم قد بنى نظاماً مقصوداً يجعله مرئياً.
معظم المجموعات لم تبنِ هذا النظام. وهذا الإغفال هو ما تعالجه هذه المقالة.
لماذا يفشل التتبع كياناً بكيان على نطاق واسع
الاستجابة الفطرية لمشكلة الامتثال متعدد الكيانات هي توزيع المسؤولية: شخص أو فريق لكل شركة تابعة، يتحمل مسؤولية إيداعات ذلك الكيان وإشعاراته. المنطق واضح. الواقع التشغيلي ليس كذلك.
تأمّل الحسابات. ثماني شركات تابعة وأربع جهات تنظيمية تنتج ما يصل إلى 32 خيطاً متزامناً من الالتزامات في أي وقت. هذه الخيوط غير متزامنة. موعد إيداع ZATCA لا ينتظر الفريق حتى يفرغ من معالجة اشتراك GOSI لكيان مختلف. مراجعة نطاق Qiwa لا تتوقف لأن ثلاثة تراخيص بلدية تحتاج إلى تجديد في الأسبوع ذاته. حين يتحرك فريق خطي بشكل متسلسل عبر هذه الخيوط، تتراكم الخيوط المتأخرة كمونها الزمني — والكمون في امتثال الجهات التنظيمية ليس مجرد قصور في الكفاءة. إنه انكشاف.
الفشل الأعمق هو معرفي بامتياز: المدير المالي للمجموعة لا يملك رؤية موحّدة. قد يعلم مدير المالية في الشركة التابعة (د) أن اشتراكات GOSI الخاصة بها مُسدَّدة. لكن لا أحد على مستوى المجموعة يعلم، في الوقت الفعلي، الوضع الإجمالي للمخاطر عبر جميع الكيانات الثمانية. الأسئلة التي ينبغي لأي مدير مالي للمجموعة أن يُجيب عليها في أقل من دقيقتين — أي الشركات التابعة لديها إشعارات تنظيمية مفتوحة الآن، وأي المنشآت المسجلة في Qiwa تقع في نطاق يُهدد حصة القوى العاملة، وأي إيداعات ZATCA تقع خلال 72 ساعة من الموعد النهائي — تستلزم تجميعاً يدوياً قد يكون منتهي الصلاحية بحلول الوقت الذي يكتمل فيه.
أصبحت البنية التحتية التنظيمية في المملكة العربية السعودية رقمية ومتشابكة بصورة متزايدة، مع أنظمة حكومية مصممة للتحقق من معلومات الأعمال عبر جهات متعددة [1]. هذا الترابط بين الأنظمة ميزة للجهات التنظيمية، ومخاطرة مضاعفة لأي مجموعة قابضة يبقى تتبع امتثالها الداخلي مشتتاً.
مشكلة التضاعف عبر ZATCA وGOSI وQiwa والترخيص البلدي
كل جهة من الجهات التنظيمية الأربع الرئيسية تفرض على كل شركة تابعة ملفاً مستقلاً من الالتزامات. لا تتشارك هذه الجهات تقاويم التنفيذ، ولا يظهر الإخلال مع إحداها لدى الأخرى — حتى يحدث ذلك، لأن الأنظمة التنظيمية السعودية مبنية على تبادل معلومات وضع الأعمال [1].
تلزم ZATCA كل كيان قانوني بالإيداع باستقلالية. بالنسبة للمجموعات القابضة التي تعمل شركاتها التابعة في أنشطة تجارية مختلفة، يعني ذلك إقرارات ضريبة قيمة مضافة منفصلة، وتقييمات زكاة منفصلة، وبالنسبة للكيانات الواقعة في المرحلة الثانية من الفوترة الإلكترونية — أوضاع امتثال FATOORA منفصلة. الإشعار الصادر إلى الشركة التابعة (ب) لا يظهر في بوابة الشركة التابعة (أ). راجع قائمة التحقق من جاهزية تدقيق الفوترة الإلكترونية في المرحلة الثانية من ZATCA للاطلاع على تفصيل شامل لالتزامات المرحلة الثانية لكل كيان.
اشتراكات GOSI مستحقة شهرياً لكل كيان، وتُحسب بصورة مستقلة على أساس كشف رواتب كل شركة تابعة. الاشتراك الفائت لشركة تابعة واحدة لا يظهر في حساب شركة تابعة أخرى — بل يظهر كحاجز امتثال حين تسعى تلك الشركة التابعة للحصول على شهادة حسن سير وسلوك حكومية، وغالباً في اللحظة التي يستلزمها عقد أو تجديد ترخيص.
تتتبع Qiwa نسب السعودة (نطاقات) على مستوى المنشأة لا على مستوى المجموعة. قد تمتلك المجموعة القابضة نسبة سعودة إجمالية قوية تحجب شركة تابعة واحدة تقع في نطاق أحمر أو أصفر. حصة القوى العاملة في تلك الشركة التابعة في خطر، لكن الرؤية على مستوى المجموعة لا تُظهر شيئاً مثيراً للقلق. تتناول مقالة امتثال نطاقات السعودة لمكاتب المحاسبة آليات مستويات المخاطر بالتفصيل لمن يتعامل مع هياكل نطاق مماثلة.
تتفاوت جداول الترخيص البلدي بحسب البلدية وتصنيف النشاط. الشركة التابعة التي تعمل في منطقة مختلفة عن المقر الرئيسي للمجموعة القابضة ستمتلك مواعيد تجديد لا تتوافق مع دورات التقارير الداخلية للمجموعة — انجراف صامت لا يصبح مرئياً إلا حين يمضي موعد التجديد.
البنية التي تنجح فعلاً: التجميع على مستوى المجموعة، والسجلات على مستوى الكيان
الاستجابة المعمارية الصحيحة لهذه المشكلة ليست مزيداً من الكوادر الموكلة بالتتبع على مستوى الشركات التابعة. إنها نظام يعكس تدفق المعلومات: بدلاً من أن يُفيد كل كيان المجموعة صعوداً حين يسوء الأمر، تُستوعَب جميع الإشارات التنظيمية على مستوى المجموعة تلقائياً وتُعرض مرتبةً حسب الإلحاح والكيان.
تقوم هذه البنية على مكوّنين غير قابلَين للتنازل.
أولاً: رؤية الالتزامات المجمّعة. يجب أن يكون كل موعد نهائي، وكل إشعار، وكل تغيير في الوضع عبر جميع الشركات التابعة وجميع الجهات التنظيمية مرئياً في واجهة واحدة، قابلة للفرز حسب الكيان والجهة التنظيمية وعدد الأيام المتبقية حتى الموعد النهائي. يحتاج المدير المالي للمجموعة أن يعلم — دون إجراء مكالمة هاتفية — أي الشركات الثماني تستلزم إجراءً اليوم، وما هو هذا الإجراء تحديداً. كما يُناقَش في مقالة الحجة لصالح سجل امتثال موحّد عبر محافظ العملاء، فإن منهجية مركزة تتبع الالتزامات هي ما يفصل بين الامتثال الاستباقي والإطفاء الدائم للحرائق.
ثانياً: سجلات التدقيق على مستوى الكيان. يجب ألا يُفضي التجميع على مستوى المجموعة إلى تسوية السجل على مستوى الكيان. كل إجراء يُتخذ — كل إشعار يُعترف به، وكل إيداع يُقدَّم، وكل رد يُرسَل — يجب تسجيله مقابل الشركة التابعة المحددة والجهة التنظيمية المحددة. هذا ليس خياراً: التنفيذ التنظيمي السعودي يعمل على مستوى الكيان، ومتطلبات الاسترجاع في التدقيق تعني أن المجموعة يجب أن تكون قادرة على تقديم سجل زمني كامل لإجراءات الامتثال لأي شركة تابعة بمفردها عند الطلب. تُحدد مقالة سجلات التدقيق للإشعارات التنظيمية: ما يستلزمه القانون السعودي فعلاً معايير الاحتفاظ بالسجلات المنطبقة.
يحل هذان المكوّنان معاً المشكلة الجوهرية: يمتلك المدير المالي للمجموعة رؤية مجمّعة للمخاطر؛ ولدى المدقق أو الجهة التنظيمية أدلة تفصيلية على مستوى الكيان. لا يُضحَّى بأحدهما لصالح الآخر.
كيف تبدو بنية المجموعة القابضة الممتثلة على أرض الواقع
المجموعة التي طبّقت تجميع الالتزامات بصورة صحيحة تستطيع الإجابة عن الأسئلة التالية في أقل من دقيقتين، دون الرجوع إلى فرق الشركات التابعة:
- كم عدد الإشعارات التنظيمية المفتوحة عبر جميع الكيانات، وأيها تجاوز نافذة الرد؟
- أي الشركات التابعة لديها اشتراكات GOSI مستحقة خلال الأيام العشرة المقبلة؟
- أي منشآت Qiwa تقع حالياً في نطاق يقل عن الحد المطلوب؟
- أي التراخيص البلدية تنتهي صلاحيتها خلال التسعين يوماً المقبلة، وأي الشركات التابعة تعود إليها؟
- أي الكيانات يفتح أمامها دورة إيداع لدى ZATCA خلال الأسبوعين المقبلين؟
- أي الشركات التابعة ليس لديها مشكلات مفتوحة — مؤكَّدة الخلو، لا مجرد غير متتبَّعة؟
السؤال الأخير بالغ الأهمية بقدر الأسئلة الخمسة الأولى. في بيئة التتبع المشتتة، "غياب الأخبار" من شركة تابعة غامض — قد يعني أنها ممتثلة، أو قد يعني أن مسؤول الامتثال فيها لم يسجّل الدخول إلى البوابة المعنية بعد. في النظام المجمَّع، الوضع المؤكَّد الخلو يختلف اختلافاً جوهرياً عن الوضع المجهول. هذا التمييز هو ما يتيح للمدير المالي للمجموعة التصعيد بدقة لا باستجابة انفعالية.
بالنسبة للمجموعات التي تستخدم لوحة بيانات امتثال Qiwa وGOSI، يصبح التأكيد اللحظي للوضع عبر كلا جهتَي تنظيم العمل توقعاً أساسياً لا تطلعاً بعيد المنال.
مخاطر الترابط التي تُضخّم كل ثغرة
تتشارك الأنظمة التنظيمية السعودية بيانات وضع الأعمال عبر الجهات المختلفة [1]. وهذا يعني أن الإخفاق في الامتثال داخل نظام واحد لديه احتمال حقيقي بأن يظهر حاجزاً في نظام آخر — وفي لحظة لم تختَرها المجموعة. الشركة التابعة ذات السجل التجاري الموقوف لا تستطيع بسهولة المشاركة في تعاقدات حكومية على مستوى المجموعة. الشركة التابعة المُبلَّغ عنها من GOSI بسبب اشتراكات متأخرة قد تواجه عقبات حين تسعى المجموعة إلى تجديد تأشيرات العمالة الوافدة عبر وظيفة المندوب المشترك.
بعبارة أخرى، مشكلة التجميع ليست مجرد مشكلة تقارير داخلية. إنها مخاطرة تمتد خارجياً، إلى علاقات المجموعة التجارية وترتيباتها التمويلية وإدارة قوتها العاملة. يُصبح سطح الامتثال للشركة التابعة الأقل إدارةً، في واقع الأمر، سطح مخاطرة للمجموعة بأسرها.
لهذا السبب، لا يُعدّ التتبع كياناً بكيان نهجاً متحفظاً — بل هو نهج مكشوف هيكلياً. المجموعة التي تتعامل مع كل كيان باعتباره مسؤولية امتثال معزولة لم تُقلّص المخاطر؛ بل وزّعتها بطريقة تحول دون الكشف المركزي عنها.
رأي MAKYN
الحجة لصالح تجميع الالتزامات ليست حجة تقنية في المقام الأول. إنها حجة تصميم تنظيمي: لا يستطيع المدير المالي للمجموعة حوكمة ما لا تراه المجموعة في صورة مجمّعة. مسألة التقنية — أي النظام يوفر الرؤية المجمّعة مع الحفاظ على سجلات التدقيق على مستوى الكيان — ثانوية أمام القرار المعماري بأن هذه الرؤية متطلب أساسي لا رفاهية.
ما نلاحظه على أرض الواقع هو أن المجموعات القابضة كثيراً ما تستثمر في أدوات الامتثال على مستوى الشركات التابعة — برامج محاسبة مستقلة لكل كيان، وتسجيل دخول منفصل لنظام الموارد البشرية لكل شركة تابعة — دون الاستثمار في الطبقة التي تعلوها وتوفر الرؤية الموحّدة. والنتيجة مجموعة من الصوامع المُدارة جيداً. قد تُدار كل صومعة بكفاءة. لكن المجموعة، بوصفها وحدة واحدة، تبقى عمياء.
صُمّمت البنية التحتية لامتثال MAKYN لهذا التركيب تحديداً: منصة واحدة تستوعب الإشارات التنظيمية عبر جميع الكيانات، وتحتفظ بسجلات تدقيق على مستوى الكيان، وتعرض مخاطر المجموعة مرتبةً حسب الإلحاح. يقرأ النظام الإشعارات باللغة العربية بوصفها المصدر الأساسي للحقيقة، ويوجّه الإجراءات إلى المالك المعني بكل كيان، ويسجّل كل خطوة لأغراض استرجاع التدقيق. مجموعة تضم ثماني شركات تابعة تحصل على ثمانية سجلات تدقيق ورؤية موحّدة واحدة — لا ثمانية لوحات بيانات منفصلة تستلزم توليفاً يدوياً.
إن كنت مديراً مالياً لمجموعة أو مديراً للامتثال تُشرف على شركات تابعة لدى جهات تنظيمية سعودية متعددة، فنقطة البداية الصحيحة هي مراجعة صادقة لما تستطيع رؤيته في صورة مجمّعة الآن. اطلب عرضاً توضيحياً لترى كيف يعمل تجميع الالتزامات عبر بنية متعددة الكيانات على بيانات حقيقية.
للمجموعات التي تُقيّم برامج الامتثال على مستواها، توفر مقالة تقييم برامج إدارة الامتثال السعودية: إطار شرائي منهجية تقييم منظمة تنطبق مباشرةً على قرارات الشراء للمجموعات القابضة.
الأسئلة الشائعة
- ما الالتزامات التنظيمية التي تسري على كل شركة تابعة في مجموعة قابضة سعودية؟
- يجب على كل شركة تابعة الوفاء باستقلالية بالتزامات تجاه أربع جهات رئيسية: هيئة الزكاة والضريبة والجمارك لإيداعات الضرائب والفوترة الإلكترونية، والمؤسسة العامة للتأمينات الاجتماعية للاشتراكات الشهرية، وQiwa لعقود العمل وحصص السعودة، والجهة البلدية المختصة لتجديد الترخيص التجاري. تسير هذه الالتزامات وفق تقويمات مختلفة وتُطبَّق على كل كيان قانوني بصورة منفردة.
- لماذا لا يستطيع الفريق المركزي للامتثال في المجموعة القابضة إدارة كل شركة تابعة على حدة؟
- تُفضي الإدارة التسلسلية كيانًا تلو الآخر إلى فجوات زمنية. فبينما يعالج الفريق إشعار هيئة الزكاة والضريبة والجمارك للشركة الثالثة، قد يمر موعد GOSI للشركة السادسة دون انتباه. مع ثماني شركات تابعة وأربع جهات تنظيمية، ينتج ما يصل إلى 32 خيطًا التزاميًا متزامنًا. لا يستطيع فريق مركزي يعمل بصورة خطية الحفاظ على رؤية لحظية لجميع هذه الخيوط — نقاط العمى هيكلية وليست قصورًا في التوظيف.
- ما المقصود بتجميع الالتزامات على مستوى المجموعة، وكيف يختلف عن جدول البيانات المشترك؟
- يعني تجميع الالتزامات أن نظامًا واحدًا يستوعب جميع المواعيد النهائية والإشعارات والتغييرات في الحالة عبر كل شركة تابعة ويعرضها في رؤية موحدة للمخاطر مرتبة حسب الإلحاح والكيان والجهة التنظيمية. أما جداول البيانات فتستلزم تحديثات يدوية وتفتقر إلى الاستيعاب التلقائي للإشعارات من بوابات الزكاة والضريبة والجمارك وGOSI وQiwa. تحافظ أنظمة التجميع على مسارات تدقيق حية على مستوى الكيان بينما تمنح المدير المالي للمجموعة طبقة حالة موحدة فوقها.
- ما عواقب نقطة العمى الامتثالية في شركة تابعة على المجموعة القابضة ككل؟
- في البيئة التنظيمية المترابطة بشكل متصاعد في المملكة العربية السعودية، قد يتسبب الحجب في نظام جهة واحدة في تداعيات متسلسلة. فقد يُعقّد التسجيل التجاري المعلق لشركة تابعة التمويل على مستوى المجموعة، ومعالجة تأشيرات الموظفين المشتركين، والإبلاغ الضريبي الموحد. المخاطر السمعية والتشغيلية لا تبقى محصورة في الكيان الذي وقع فيه الإخلال — بل تظهر على مستوى المجموعة في أسوأ الأوقات.
المصادر
- 1. Saudi Business Compliance: A Complete 2026 Guide | GOFICO — gofico.co