أدوات المحاسبة بالذكاء الاصطناعي تفتقر لما تحتاجه المكاتب السعودية
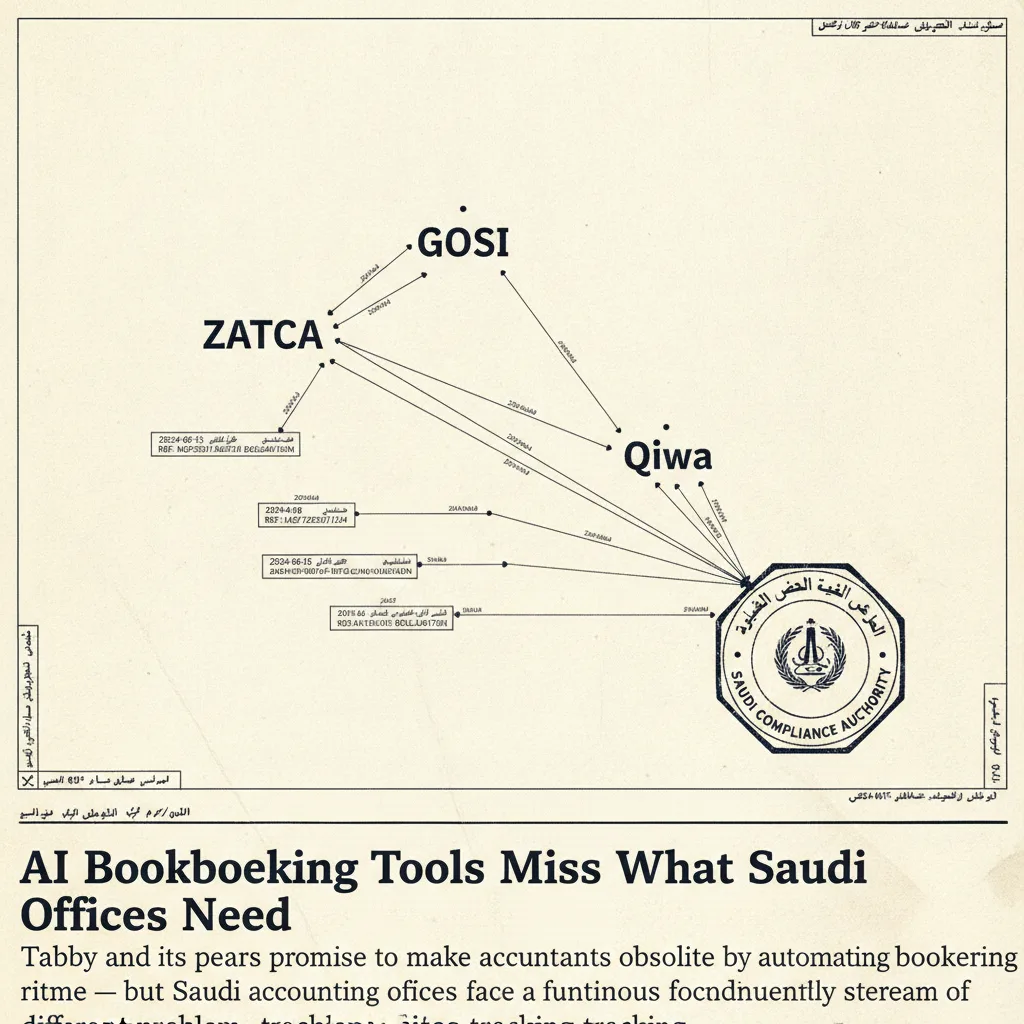
محاسب في الولايات المتحدة يلغي اشتراكه في QuickBooks، ويبني نظام ذكاء اصطناعي يقرأ تغذيات البنك في الوقت الفعلي، ثم يُعلن أن مسك الدفاتر بات آليًا بالكامل. القصة منطقية في السياق الذي تعالجه. غير أن مكاتب المحاسبة السعودية لا تعاني من تراكم في مسك الدفاتر. ما تواجهه فعلًا هو طابور غير منظّم من الإشعارات التنظيمية الصادرة عن هيئة الزكاة والضريبة والجمارك (زاتكا)، والمؤسسة العامة للتأمينات الاجتماعية (GOSI)، ومنصة Qiwa التابعة لصندوق تنمية الموارد البشرية، والجهات المُصدِرة للتراخيص البلدية — كلٌّ منها بمواعيد نهائية مختلفة، وجداول غرامات مستقلة، ومنطق بوابة خاص به. المشكلتان ليستا واحدة. المعاملة بالمثل بينهما هي المكان الذي يكمن فيه الخطر الحقيقي.
ما تفعله أدوات مسك الدفاتر بالذكاء الاصطناعي فعلًا — وما تتجاهله
Tabby، كما وصفه تقرير TechCrunch، يتصل بالحسابات المالية الحية عبر Plaid، ويستخدم الذكاء الاصطناعي لتصنيف المعاملات، ويقدم لأصحاب الأعمال ومحاسبيهم لوحة معلومات للأرباح والخسائر في الوقت الفعلي [1]. تشخيص المؤسسين هو أن الشركات الصغيرة تعاني من تعقيد برامج المحاسبة، والعلاج المقترح هو طبقة تتولى ببساطة مسك الدفاتر نيابةً عنها [1].
هذا أتمتة منطقية تقنيًا لمهمة محددة: تحويل معاملات بنكية خام إلى سجلات مالية منظّمة. ما لا تفعله هذه الأداة — بالتصميم لا بالإغفال — هو مراقبة البوابات الحكومية، أو تحليل الإشعارات التنظيمية باللغة العربية، أو تسجيل استلام منشور صادر عن زاتكا، أو تنبيه الفريق المالي بأن إعادة تصنيف شريحة السعودة (نطاقات) قد غيّرت التزامات الامتثال لأحد عملائه. هذه الوظائف لم تكن ضمن النطاق أصلًا.
أدوات مسك الدفاتر بالذكاء الاصطناعي ذات الغرض العام تشترك في هذا الحد الفاصل. نموذج بياناتها مبني حول المعاملات. أما الإشعار التنظيمي فليس معاملة — بل هو حدث قانوني منظَّم يستوجب ردًا موثَّقًا بتوقيت زمني، واعترافًا مُسجَّلًا، وفي كثير من الحالات إجراءً يُتخذ قبل موعد نهائي صارم. لا يُسجِّل أي دفتر محاسبة هذا تلقائيًا.
مجموعة متطلبات الامتثال السعودية ليست مشكلة مسك دفاتر
مكتب محاسبة متوسط الحجم في الرياض يدير 300 كيان عميل يمكنه استلام مئات الإشعارات التنظيمية شهريًا من زاتكا وGOSI وQiwa والجهات البلدية. كل نوع من هذه الإشعارات يسلك مسارًا مختلفًا. خطاب التفتيش الصادر عن زاتكا يستوجب ردًا كتابيًا رسميًا خلال نافذة زمنية محددة. إشعار التباين في اشتراكات GOSI يُطلق عملية مطابقة. تنبيه امتثال العمل من Qiwa قد يستلزم تحديث خطة السعودة. تجديد الترخيص البلدي يحمل تسلسلًا من الانقضاء والغرامات عند الإخفاق.
لا شيء من هذا يصل على شكل قيود محاسبية. تصل عبر بوابات منفصلة، باللغة العربية، بصيغة PDF أو رسائل منظَّمة، وغالبًا دون أي إعادة توجيه آلي إلى سير عمل المكتب الرئيسي. المحاسب المنهمك في مطابقة إقرارات ضريبة القيمة المضافة داخل أداة مسك الدفاتر لا يتحقق في الوقت ذاته من أربع بوابات حكومية بحثًا عن إشعارات جديدة. الفجوة بين وصول الإشعار والاعتراف به هي حيث تتراكم الغرامات.
يوضح سلوك زاتكا ذاتها مدى سرعة تحول السطح التنظيمي. في يونيو 2026، أعلنت زاتكا عن قرار معالي وزير المالية بتمديد "مبادرة إلغاء الغرامات والإعفاء من العقوبات المالية" لستة أشهر إضافية اعتبارًا من 1 يوليو 2026 [2]. تشمل المبادرة التأخر في التسجيل والسداد وتقديم الإقرارات عبر جميع الأنظمة الضريبية — مع استثناءات صريحة لغرامات التهرب الضريبي، والغرامات المقررة بموجب المادة 45 من نظام ضريبة القيمة المضافة، وأي إقرار موعده بعد 30 يونيو 2026 [2]. مكتب فاته هذا الإعلان وأشار إلى عميله بتأجيل تقديم الإقرار ظنًا منه أن شروط المبادرة القديمة لا تزال سارية، يكون قد قدّم توجيهًا مُخِلًّا ماديًا. هذا ليس إخفاقًا في مسك الدفاتر. إنه إخفاق في استخبارات الامتثال التنظيمي.
لمزيد من التفاصيل حول انعكاسات مسار المراجعة على متطلبات الفوترة الإلكترونية لزاتكا، راجع سجل المراجعة للفواتير الإلكترونية: متطلبات زاتكا والفجوة الخفية.
أين تُفرز الأتمتة العامة مخاطر تنظيمية فعلية
نمط التعرض متسق. فريق مالي سعودي يعتمد أداة مسك دفاتر بالذكاء الاصطناعي. تتحسن الكفاءة — تصنيف المعاملات يصبح أسرع، والإغلاقات الشهرية أكثر نظافة، وبيان الأرباح والخسائر محدَّث دائمًا. تستنتج القيادة أن "الأتمتة تتولى الامتثال". لكن طابور الإشعارات التنظيمية يواصل تراكمه في بوابة منفصلة لم يُسنَد إليها أحد سير عمل رسمي.
أنماط الإخفاق المحددة:
- استلام إشعار دون تعيين مسؤول عنه. يصل إشعار تدقيق ميداني من زاتكا إلى بوابة Fatoora الخاصة بالشركة. لا أحد مكلّف بمراقبة تلك البوابة يوميًا. يتقادم الإشعار متجاوزًا نافذة الرد.
- سوء قراءة شروط المبادرة. يعتقد عميل أنه مؤهل للاستفادة من تمديد مبادرة الإعفاء من الغرامات التي أعلنتها زاتكا في يونيو 2026، إلا أن نوع الإقرار المعني يقع ضمن استثناء المادة 45 [2]. أداة مسك الدفاتر لا تملك آلية لإبراز هذا التمييز.
- غياب رصد إعادة تصنيف شريحة السعودة. تعيد Qiwa تصنيف كيان عميل من الشريحة الخضراء إلى الشريحة الصفراء بناءً على تغيّر عدد الموظفين. تتغير التزامات نطاقات فورًا. أداة مسك الدفاتر بالذكاء الاصطناعي في مكتب المحاسبة لا تقرأ Qiwa. راجع نطاقات والسعودة: ما يجب على كل صاحب عمل معرفته للاطلاع على هيكل الالتزامات الكامل.
- انزياح موعد اشتراك GOSI. خطأ في إدخال بيانات الرواتب يُغيِّر مبلغ الاشتراك. تُصدر GOSI إشعار تباين. الأداة طابقت الدفعة كما سُجِّلت — بينما يكمن التباين في الطبقة التنظيمية لا في دفتر الأستاذ.
كل هذه إخفاقات في الامتثال لا تستطيع أي أتمتة في مسك الدفاتر رصدها. الأداة تؤدي عملها بشكل صحيح. المشكلة هي الافتراض بأن عمل الأداة يشمل الامتثال.
للاطلاع على تحليل منظَّم لأوجه القصور المحددة لأدوات الذكاء الاصطناعي في سياق الامتثال الضريبي السعودي، راجع لماذا لا تكفي الذكاء الاصطناعي وحده في الامتثال الضريبي.
كيف تبدو استخبارات الامتثال التنظيمي المُصمَّمة خصيصًا للمكاتب السعودية
التمييز معماري لا شكلي. طبقة استخبارات الامتثال التنظيمي لمكتب محاسبة سعودي يجب أن تؤدي أربعة أشياء لا تؤديها أدوات مسك الدفاتر:
- استيعاب الإشعارات بوصفها أحداثًا منظَّمة. كل إشعار وارد من زاتكا أو GOSI أو Qiwa أو جهة بلدية يُسجَّل كسجل مستقل يحمل طابع زمني للاستلام، والجهة المُصدِرة، والموعد النهائي، ونوع الإجراء المطلوب.
- تعيين المسؤولية. يُحال كل إشعار إلى طرف مسؤول مُسمَّى داخل المكتب أو لدى كيان العميل. الإشعارات غير المُسنَدة لا وجود لها في النظام؛ بل تُطلق آلية تصعيد.
- الحفاظ على مسار مراجعة محمي من التلاعب. تُسجَّل عمليات الاعتراف والرد والحل بطوابع زمنية. إذا سأل مدقق عن موعد استلام إشعار ما وما الإجراء الذي اتُّخذ، تكون الإجابة قابلة للاسترجاع في ثوانٍ لا مُعادَة البناء من خيوط بريد إلكتروني.
- إبراز التغييرات التنظيمية بوصفها أحداثًا قابلة للتنفيذ. حين تُعلن زاتكا تغييرًا في مبادرة ما — كما فعلت في يونيو 2026 بشأن تمديد الإعفاء من الغرامات واستثناءاته [2] — يُشير النظام إلى العملاء المتأثرين، والموعد النهائي، والإجراء المطلوب. هذه وظيفة دفع استباقي لا وظيفة بحث.
هذه هي الطبقة التي لا تعالجها الجيل الحالي من أدوات مسك الدفاتر بالذكاء الاصطناعي. وهي أيضًا الطبقة التي يتراكم فيها أكبر تعرض للغرامات.
لتحليل أعمق حول كيفية تعامل مكاتب المحاسبة بصورة منهجية مع إشعارات زاتكا، راجع How Accounting Firms Should Track ZATCA Notifications Systematically.
رأي تارسين: أدوات الكفاءة وأدوات الامتثال تحل مشكلتين مختلفتين
المحاسب الذي بنى Tabby محق في أن مسك الدفاتر قابل للأتمتة [1]. عمل تحويل معاملات بنكية إلى سجلات مالية منظَّمة ملائم تمامًا للذكاء الاصطناعي — فهو ذو حجم كبير، ومدفوع بالأنماط، ومحايد للغة. على المكاتب السعودية اعتماد أدوات تؤدي هذا بكفاءة.
الخطأ يكمن في الاستنتاج التالي: أن أتمتة مسك الدفاتر تعني أن الامتثال بات مُؤمَّنًا. في السياق السعودي، الامتثال ليس في جوهره مشكلة مسك دفاتر. إنه مشكلة إدارة الإشعارات التنظيمية. الجهات المُنشِئة للالتزامات — زاتكا وGOSI وQiwa والجهات البلدية — تتواصل عبر بوابات ورسائل ومنشورات تعمل خارج نطاق أي دفتر محاسبة تمامًا. الالتزامات التي تنشئها ليست فئات معاملات. إنها أحداث قانونية بمواعيد نهائية صارمة.
مكتب يُطلق أتمتة مسك الدفاتر ويُعلن أن الامتثال بات آليًا قد أزال، في حقيقة الأمر، المحاسب اليدوي الذي كان يُلاحظ الإشعار حين يصل. وأحلّ محله أداة لم تُصمَّم أصلًا لمراقبة البوابات ذاتها.
النتيجة العملية أن مكاسب الكفاءة حقيقية وفجوة الامتثال تتسع في الوقت ذاته. الشركاء الكبار يفترضون أن التقنية تُغطي الطبقتين. الكوادر الأصغر يفترضون أن شخصًا آخر يراقب البوابات التنظيمية. لا أحد يفعل.
إدارة الامتثال المُصمَّمة خصيصًا للمكاتب السعودية تعني معاملة طبقة الإشعارات التنظيمية بوصفها سير عمل رئيسيًا لا ملحقًا لمسك الدفاتر. تعني أن كل إشعار حدث منظَّم، وكل موعد نهائي مُتابَع، وكل رد مُسجَّل قبل أن تنقضي نافذة الغرامة. أتمتة مسك الدفاتر واستخبارات الامتثال التنظيمي أدوات متكاملة — لكنها ليست الأداة ذاتها، ولا تُعوِّض إحداهما الأخرى.
مكاتب المحاسبة السعودية التي تودّ التعرف على مواضع قصور سير عملها الحالي في إدارة الإشعارات مدعوة إلى اطلب عرضاً توضيحياً لمعرفة كيف تتكامل طبقة استخبارات الامتثال المُصمَّمة خصيصًا مع سير عمل المحاسبة القائم.
الأسئلة الشائعة
- ما الذي تفعله أداة محاسبة بالذكاء الاصطناعي مثل Tabby فعلاً؟
- تتصل Tabby ببيانات الحسابات المصرفية الحية عبر Plaid، وتستخدم الذكاء الاصطناعي لتصنيف المعاملات وإنتاج لوحة أرباح وخسائر فورية. وهي مصممة لتقليل العمل اليدوي في المحاسبة — إدخال المعاملات والتسوية وإعداد التقارير المالية. لكنها لا ترصد البوابات التنظيمية ولا تحلل إشعارات الامتثال الصادرة عن الجهات الحكومية.
- لماذا لا تكفي أدوات المحاسبة العامة للامتثال السعودي؟
- تلتزم المنشآت السعودية بتتبع إشعارات من جهات متعددة: هيئة الزكاة والضريبة والجمارك لشؤون الضريبة والزكاة، والمؤسسة العامة للتأمينات الاجتماعية، وقوى للعمل والسعودة، والجهات البلدية. هذه الإشعارات تحمل مواعيد نهائية وغرامات خارج نطاق دفتر الأستاذ تماماً، ولا توجد آلية في أي أداة محاسبية للكشف عنها أو تسجيلها أو تصعيدها.
- ما مبادرة هيئة الزكاة والضريبة لإعفاء الغرامات في يونيو 2026؟
- أعلنت هيئة الزكاة والضريبة والجمارك في يونيو 2026 تمديد مبادرة 'إلغاء الغرامات والإعفاء من العقوبات المالية' ستة أشهر إضافية اعتباراً من 1 يوليو 2026، لتشمل غرامات التأخر في التسجيل والسداد والتقديم عبر جميع الأنظمة الضريبية، مع استثناء صريح لغرامات التهرب الضريبي والعقوبات المترتبة على الإقرارات المستحقة بعد 30 يونيو 2026.
- ما الذي يجب أن تفعله أداة امتثال متخصصة للمكاتب السعودية بشكل مختلف؟
- يجب أن تستوعب الإشعارات الواردة من هيئة الزكاة والضريبة وGOSI وقوى والجهات البلدية كبيانات منظمة، وتُسند لكل إشعار موعداً نهائياً وجهة مسؤولة، وتحتفظ بسجل مراجعة مُؤرَّخ، وتُصعّد البنود غير المعالجة قبل انتهاء نافذة الغرامة. هذه طبقة استخبارات تنظيمية مستقلة عن أتمتة المحاسبة ومكملة لها.
المصادر