قائمة التدقيق لجاهزية المرحلة الثانية من الفوترة الإلكترونية - هيئة الزكاة والضريبة والجمارك
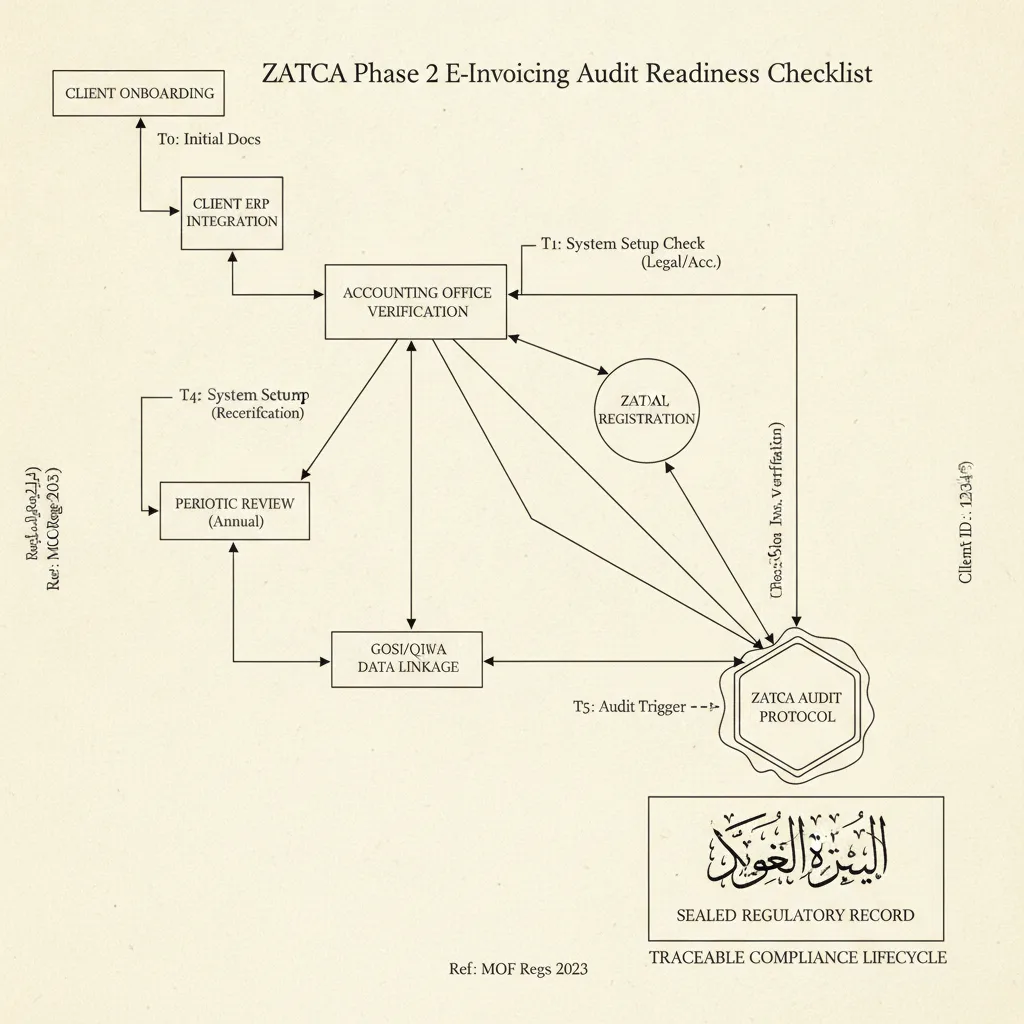
تلقّى أحد العملاء إشعار تدقيق من هيئة الزكاة والضريبة والجمارك (ZATCA). كان نظام ERP الخاص به قد رُقِّي قبل ستة أشهر. لم يُجدَّد شهادة التكامل قط. وكل فاتورة صدرت منذ ذلك الترقية تفشل في مسار التحقق من الإقرار. كان المكتب المحاسبي المسؤول عن هذا العميل يفترض أن قسم تقنية المعلومات قد تولّى الأمر — وكان قسم تقنية المعلومات يفترض الشيء ذاته من المكتب المحاسبي.
هذا تحديداً هو نمط الإخفاق الذي صُمِّمت المرحلة الثانية من اشتراط الفوترة الإلكترونية في المملكة العربية السعودية لكشفه. لا تغيّر مرحلة التكامل طريقة إصدار الفواتير وحسب؛ بل تغيّر المسؤول عن الحفاظ على ارتباط مستمر وقابل للتحقق بين نظام الفوترة لدى المنشأة ومنصة هيئة الزكاة والضريبة والجمارك (ZATCA). وتلك المسؤولية تقع على عاتق المكتب المحاسبي، لا على عاتق غرفة الخوادم.
ما تتطلبه المرحلة الثانية فعلياً — ولماذا تتجاوز المرحلة الأولى
اشترطت المرحلة الأولى على المنشآت توليد فواتير إلكترونية منظّمة — وهي مهمة امتثال وثائقية. أما المرحلة الثانية، مرحلة التكامل، فتشترط ربط أنظمة الفوترة مباشرةً بمنصة ZATCA وتقديم المعاملات في الوقت الفعلي [3].
المتطلبات التقنية محددة. يجب أن تحصل كل فاتورة بين منشأة وأخرى (B2B) على إقرار من ZATCA قبل تسليمها إلى المشتري. أما الفواتير المبسّطة الصادرة للمستهلكين (B2C) فيجب الإبلاغ عنها إلى ZATCA خلال 24 ساعة من إصدارها [3]. ويجب أن تُنشأ كل فاتورة بصيغة UBL 2.1 XML وفق حقول بيانات محددة، وأن تحمل توقيعاً رقمياً مشفراً باستخدام شهادة المنشأة الصادرة من ZATCA، وأن تتضمن رمز QR يُضمِّن تفاصيل الفاتورة ومعلومات البائع وقيمة التجزئة (hash). وبالنسبة للفواتير المبسّطة، يُعدّ تسلسل التجزئة (hash chaining) إلزامياً — إذ يجب أن تُشير قيمة تجزئة كل فاتورة إلى الفاتورة السابقة للحفاظ على تسلسل قابل للتحقق [3].
لا شيء من هذه الاشتراطات يُعدّ إجراءً يُنفَّذ مرةً واحدة ثم يُنسى. الشهادة تنتهي صلاحيتها. يمكن أن تتعطل بنية XML بعد تحديث برمجي. يمكن أن ينقطع تسلسل التجزئة إذا صدرت فواتير عبر قناة غير متكاملة. والمكتب المحاسبي الذي راجع امتثال التكامل عند الانضمام ثم لم يعُد إليه يعمل في ظل ضمان زائف.
الإطلاق على دفعات: أين يقف عملاؤك الآن
تُطبِّق ZATCA اشتراطات المرحلة الثانية تدريجياً بحسب الإيرادات السنوية [3]:
- الدفعة الأولى — إيرادات سنوية تتجاوز 3 مليارات ريال سعودي: يناير 2023 (مكتملة)
- الدفعة الثانية — أكثر من 500 مليون ريال سعودي: يوليو 2023 (مكتملة)
- الدفعة الثالثة — أكثر من 250 مليون ريال سعودي: أكتوبر 2023 (مكتملة)
- الدفعة الرابعة — أكثر من 100 مليون ريال سعودي: 2024 (جارية)
- الدفعة الخامسة — أكثر من 50 مليون ريال سعودي: 2025 (قادمة)
- الدفعة السادسة وما بعدها — جميع المنشآت المتبقية: 2025–2026 (مستقبلية)
بالنسبة للمكاتب المحاسبية التي تُدير عملاء من قطاع السوق المتوسط والمنشآت الأصغر، تمثّل الدفعة الخامسة وما بعدها الجزء الأكبر من المحفظة. الجدول الزمني لعام 2025 قريب بما يكفي لأن تبدأ مراجعات الانضمام الآن، لا عند اقتراب الموعد النهائي. والأهم من ذلك، أن عميلاً تجاوز إيراداته حديثاً عتبة 50 مليون ريال سعودي قد لا يعرف أيّ دفعة تنطبق عليه — وتحديد ذلك وتوثيقه مسؤولية تقع على المحاسب.
قائمة التحقق للاستعداد للتدقيق: سبع نقاط تحقق
الاستعداد للتدقيق في سياق المرحلة الثانية يعني القدرة على إثبات، في أي وقت، أن تكامل العميل ظلّ سليماً ومطابقاً للاشتراطات منذ اعتماده لأول مرة. تُحدِّد نقاط التحقق التالية ما يستلزمه هذا الإثبات.
1. حالة الانضمام إلى ZATCA والاعتماد تأكّد من أن العميل أتمّ عملية الانضمام إلى ZATCA للمرحلة الثانية ويمتلك شهادة تشفير سارية المفعول وحالية. هذا ليس تحققاً يُجرى مرة واحدة — الشهادات لها تواريخ انتهاء صلاحية، وشهادة منتهية الصلاحية تُبطل كل فاتورة وُقِّعت بعد انتهائها.
2. تأكيد البرنامج المعتمد تحقّق من أن برنامج الفوترة أو ERP الخاص بالعميل مُدرج في قائمة الحلول المعتمدة لدى ZATCA. الاعتماد مرتبط بإصدارات برمجية بعينها؛ وترقية الإصدار دون إعادة التحقق تُشكّل ثغرة في الامتثال. للاطلاع على تفصيل ما تشمله الشهادة فعلياً، راجع ما تعنيه شهادة البرنامج فعلياً لامتثال ZATCA.
3. سلامة مسار إقرار فواتير B2B اختبر، أو احصل على وثائق مُثبِتة، أن نظام العميل يُقدِّم فواتير B2B إلى منصة ZATCA ويستلم تأكيد الإقرار قبل تسليم تلك الفواتير إلى المشترين [3]. ينبغي اختبار هذا المسار على عيّنة من الفواتير الحديثة، لا الاكتفاء بافتراض أنه يعمل لأنه كان مُهيَّأً في السابق.
4. التزام توقيت الإبلاغ عن فواتير B2C تأكّد من الإبلاغ عن الفواتير المبسّطة في غضون نافذة 24 ساعة [3]. إخفاق الإبلاغ الدُفعي — حيث تتراكم الفواتير وتُقدَّم متأخرة — يُشكّل عدم امتثال حتى لو كانت الفواتير مستوفيةً للاشتراطات التقنية.
5. التحقق من صيغة XML والتوقيع الرقمي راجع عيّنة من ملفات الفواتير للتأكد من بنية UBL 2.1 XML، واكتمال حقول البيانات المطلوبة، وصحة التوقيعات الرقمية. يكتسب هذا الإجراء أهمية بالغة بعد أي تحديث برمجي أو تغيير في الإعدادات.
6. استمرارية تسلسل التجزئة بالنسبة للفواتير المبسّطة، تحقّق من سلامة تسلسل التجزئة — لا فجوات في التسلسل، ولا فواتير صدرت خارج النظام المتكامل من شأنها أن تُقطع السلسلة [3]. رقم فاتورة مفقود في التسلسل هو أول مؤشر على انقطاع السلسلة.
7. سجل تغييرات ERP وإعادة الاعتماد احتفظ بسجل مؤرَّخ لكل تغيير في ERP أو ترقية برمجية أو تجديد شهادة لكل عميل، مع وثائق تُثبت إتمام إعادة الانضمام إلى ZATCA أو إعادة الاعتماد قبل استئناف الفوترة عبر النظام المُعدَّل. هذا السجل هو جوهر مسار التدقيق. للاطلاع على الالتزامات الأشمل المتعلقة بمسارات التدقيق للإشعارات التنظيمية، راجع مسارات التدقيق للإشعارات التنظيمية: ما يشترطه النظام السعودي فعلياً.
تغييرات ERP إعادة تهيئة للامتثال — لا تذكرة لقسم تقنية المعلومات
أكثر المخاطر استهانةً به في امتثال المرحلة الثانية هو حدث تغيير ERP. يُصدَر اعتماد التكامل من ZATCA لإعداد نظام بعينه مرتبط بشهادة بعينها. وحين يتغيّر ذلك الإعداد — سواء بترقية رئيسية، أو ترحيل إلى مورّد جديد، أو تغيير في وحدة توليد الفواتير — لم يعد التكامل المعتمد موجوداً بالصورة التي اعتمدتها ZATCA.
التبعة العملية: يجب على العميل إعادة تسجيل نظامه الجديد لدى ZATCA، والحصول على شهادة جديدة، وإتمام عملية الانضمام، وتلقّي الموافقة الجديدة قبل إصدار الفواتير عبر الإعداد الجديد. وأي فواتير صدرت في الفجوة الزمنية يُحتمل أن تكون غير مطابقة للاشتراطات.
تواجه المكاتب المحاسبية التي تُدير محافظ متعددة هذه المخاطرة على نطاق واسع. تجديد تقني لدى عميل واحد، إذا لم يُبلَّغ به المسؤول عن الامتثال، يمكن أن يُفرز مئات الفواتير المعيبة قبل أن ينتبه أحد. والحل الهيكلي هو بروتوكول حدث التغيير للعميل — إجراء موثَّق يُفضي فيه أي تغيير في نظام العميل إلى مراجعة امتثال تلقائية قبل البدء الفعلي. للاطلاع على معالجة أشمل لكيفية إدارة أحداث الامتثال عبر محفظة متعددة العملاء، راجع إدارة الامتثال لعملاء متعددين في المملكة العربية السعودية دون إخفاق في التفويض.
كيفية تتبع إشعارات ZATCA دون إغفال موعد دفعة
تتواصل ZATCA بشأن تعيينات الدفعات ودعوات الانضمام وتنبيهات الامتثال عبر قنواتها الرسمية. وبالنسبة للمكاتب المحاسبية التي تُدير عملاء متعددين، لا تكمن المخاطرة في عدم وصول الإشعارات — بل في وصولها إلى جهات الاتصال المسجَّلة للعميل مباشرةً دون أن تبلغ المكتب المحاسبي قبل انقضاء الموعد النهائي.
يستلزم نهج التتبع المتين ثلاثة أمور: أولاً، أن يكون المكتب المحاسبي مُدرجاً أو مُستنسخاً على مراسلات ZATCA لكل عميل؛ ثانياً، أن تُسجَّل إشعارات ZATCA في سجل مركزي مع مواعيد الإجراءات النهائية، لا أن تُحفظ في صناديق البريد الإلكتروني؛ ثالثاً، أن يُراجَع السجل وفق دورية ثابتة، لا فقط حين يُصعِّد عميل مشكلة ما. للاطلاع على معالجة تفصيلية لكيفية بناء هذه البنية التحتية، راجع كيف ينبغي للمكاتب المحاسبية تتبع إشعارات ZATCA بصورة منهجية.
ينطبق المنطق ذاته على منظومة الامتثال الأشمل. سجل موحَّد يعرض مواعيد دفعات ZATCA النهائية جنباً إلى جنب مع مواعيد اشتراكات الهيئة العامة للتأمينات الاجتماعية (GOSI) وعتبات نسب السعودة في منصة قوى يحول دون التشتّت الذي يجعل المكاتب ملتزمةً بالتزام واحد فيما تُغفل التزاماً آخر. راجع الحجة لصالح سجل امتثال موحَّد عبر محافظ العملاء للاطلاع على المسوّغ الهيكلي.
رأي MAKYN: امتثال التكامل خط خدمة قائم بذاته — لا إعداد يُنجز مرة واحدة
يُطلب من المهنة المحاسبية في المملكة العربية السعودية القيام بشيء هيكلي جديد. امتثال الفوترة الإلكترونية في المرحلة الثانية ليس تقديم ملف — إنه حالة تقنية حية قابلة للتدهور بين الزيارات. فاتورة كانت مطابقة للاشتراطات في يناير قد لا تكون مطابقة في سبتمبر إذا انتهت صلاحية شهادة، أو رُقِّي نظام، أو انقطع تسلسل التجزئة بسبب حالة استثنائية في مسار نقاط البيع لدى العميل.
المكاتب المحاسبية التي تتعامل مع المرحلة الثانية باعتبارها مهمة انضمام تُنجز مرة واحدة ستجد نفسها في موقف صعب حين يُدقَّق في عميل ويظهر فجوة مدتها ستة أشهر في مسار الامتثال. أما المكاتب التي تتعامل معها باعتبارها خدمة متكررة — بنقاط تحقق منهجية عند الانضمام وعند كل تغيير في ERP ودورياً كل عام — فستكون قادرة على إثبات سلامة التكامل عند الطلب.
قائمة التحقق أعلاه نقطة بداية. العمل الأصعب هو بناء البنية التشغيلية اللازمة لتنفيذها باتساق عبر جميع العملاء في المحفظة، وبالتكرار الذي تستلزمه المرحلة الثانية. وهذا بالضبط هو الإشكال الذي بُنيت تارسين لمعالجته — هيكلة الإشراف على الامتثال بحيث يُتحقَّق مما يحتاج إلى تحقق، ويبلغ ما يحتاج إلى تصعيد المكتب المعني قبل انقضاء الموعد النهائي.
إذا كان مكتبك يُدير عملاء يدخلون دفعات المرحلة الثانية في 2025، فالوقت الآن لبناء مسار التحقق بدلاً من الارتجال في ظل ضغط التدقيق. اطلب عرضاً توضيحياً لترى كيف تُهيكل تارسين الإشراف على امتثال ZATCA عبر المكاتب المحاسبية متعددة العملاء.
الأسئلة الشائعة
- ما الفرق بين المرحلة الأولى والمرحلة الثانية من الفوترة الإلكترونية لهيئة الزكاة والضريبة والجمارك؟
- اشترطت المرحلة الأولى إصدار فواتير إلكترونية منظمة بدلاً من الورقية. أما المرحلة الثانية — مرحلة التكامل — فتتجاوز ذلك بإلزام أنظمة الفوترة بالاتصال المباشر بمنصة الهيئة، وتقديم فواتير الأعمال للتخليص الفوري قبل تسليمها للمشتري، والإبلاغ عن الفواتير المبسطة خلال 24 ساعة. وبذلك ينتقل عبء الامتثال من تنسيق المستند إلى تكامل الأنظمة المستمر.
- متى تسري المرحلة الثانية من الفوترة الإلكترونية على المنشآت المتوسطة في المملكة العربية السعودية؟
- تُطبَّق الهيئة المتطلبات تدريجياً وفق الإيرادات السنوية. الموجة الخامسة تشمل المنشآت التي تبلغ إيراداتها 50 مليون ريال فأكثر وتُتوقع خلال 2025، فيما تستوعب الموجات اللاحقة سائر المنشآت حتى 2026. يجب على مكاتب المحاسبة تحديد موجة كل عميل عند الإلحاق وتسجيل الموعد النهائي كتاريخ امتثال ثابت.
- ما المتطلبات التقنية التي يجب أن تستوفيها كل فاتورة في المرحلة الثانية؟
- يجب إصدار كل فاتورة بتنسيق UBL 2.1 XML وحقول البيانات المحددة، وأن تحمل توقيعاً رقمياً مشفراً باستخدام شهادة الشركة الصادرة من الهيئة، وأن تتضمن رمز QR يحتوي تفاصيل الفاتورة ومعلومات البائع وقيمة التجزئة. كما يُشترط في الفواتير المبسطة الترابط بالتجزئة بحيث تستند كل فاتورة إلى سابقتها.
- لماذا يُعدّ تغيير نظام تخطيط الموارد المؤسسية محفزاً لإعادة الاعتماد؟
- اعتماد التكامل من الهيئة مرتبط بتهيئة برمجية محددة وشهادة مشفرة بعينها. عند تغيير العميل لنظامه أو ترقيته أو انتهاء صلاحية الشهادة، ينقطع الرابط التقني بمنصة الهيئة أو يبطل. يتعين على العميل إعادة الإلحاق والاعتماد، مما يستوجب من المحاسبين التحقق من تجديد الاعتماد قبل معالجة أي فواتير عبر النظام الجديد.
المصادر
- 1. Complete Guide to ZATCA Phase 2 E-Invoicing | Qeemah — qeemahcloud.com