ربط محرك الضريبة بـ ERP: ما تحتاجه المكاتب السعودية فعلاً
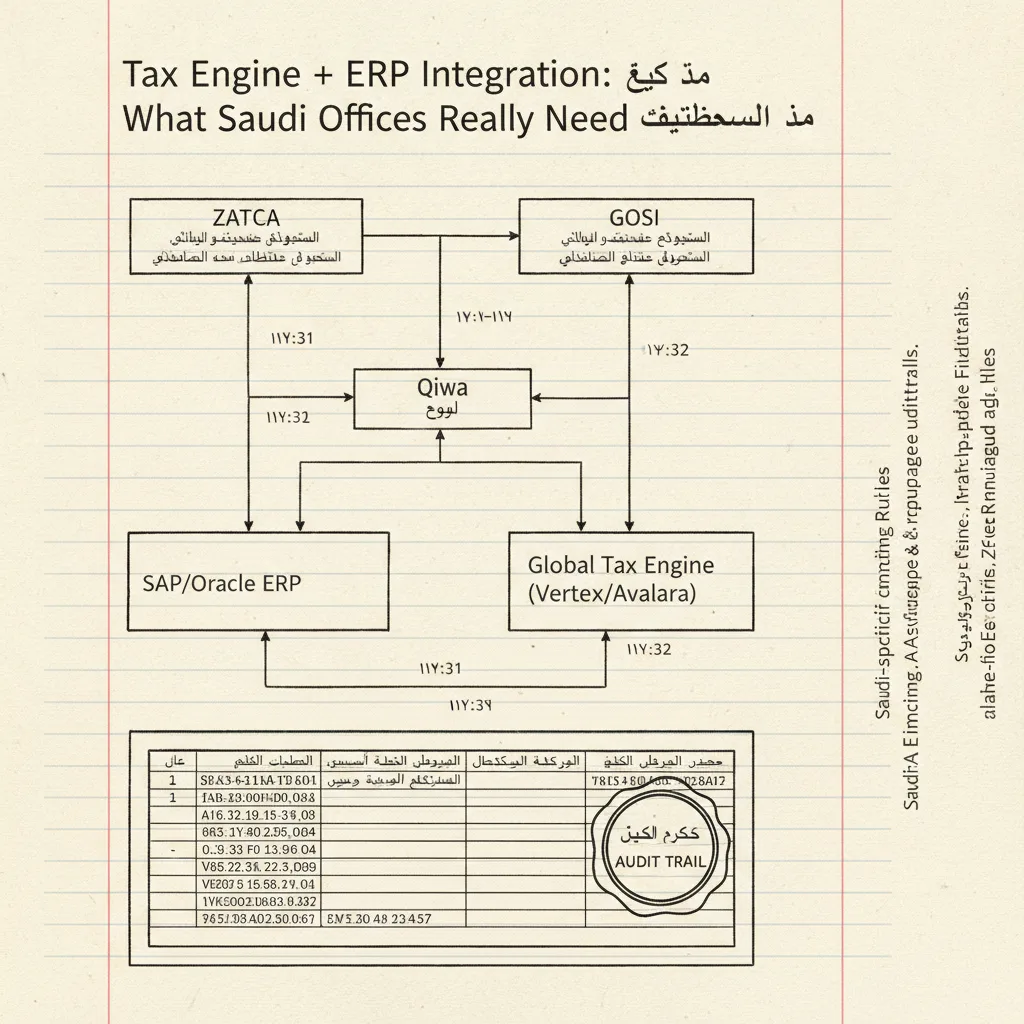
فريق المالية في منشأة سعودية متوسطة يُوقِّع عقداً مع مورّد عالمي لمحرك الضريبة في أكتوبر، ويكتشف في مارس — بعد إدراجه في موجة المرحلة الثانية لهيئة الزكاة والجمارك — أن المحرك لا يُنتج مستخرجاً XML عربياً صالحاً، ولا يحتفظ بالتوقيع التشفيري المطلوب للمقاصة. هذا السيناريو يتكرر؛ وليس لأن الفِرَق المالية تتخذ قرارات سيئة، بل لأن السوق يُسوِّق لها حلاً عالمياً لمشكلة امتثال محلية بالغة الخصوصية.
ما الذي يختلف في متطلبات هيئة الزكاة والجمارك عن أنظمة الضريبة العالمية؟
تفترض محركات الضريبة العالمية أن المشكلة الأساسية هي حساب المعدل: تحديد نسبة الضريبة الصحيحة عبر ولايات قضائية متعددة في الوقت الفعلي. هذا مُنتَج صُمِّم للسياق الأمريكي والأوروبي حيث تتباين معدلات ضريبة المبيعات بين المقاطعات وتتغير موسمياً.
البيئة السعودية تطرح مشكلة مختلفة جوهرياً. هيئة الزكاة والجمارك — الجهة المختصة بالزكاة والضريبة والجمارك — لا تريد فقط المعدل الصحيح؛ تريد أن تُقاصَ الفاتورة فور إنشائها عبر واجهة برمجية حكومية، وأن تحمل توقيعاً تشفيرياً قابلاً للتحقق، وأن تُخزَّن بصيغة XML محددة المواصفات تدعم حقول عربية إلزامية ^1. هذا ليس حساب معدل — هذا سير عمل تدقيق في الوقت الفعلي مُضمَّن في بنية الفاتورة ذاتها.
أما الزكاة، فتضيف طبقة أخرى: إقرار الزكاة مُقيَّد بموعد قانوني صارم هو 120 يوماً من نهاية السنة الزكوية وفق المادة 102 من اللائحة التنفيذية لجباية الزكاة إصدار 1445هـ ^2، ويستند إلى قواعد حساب الوعاء الزكوي التي تختلف اختلافاً جوهرياً عن حساب الدخل الخاضع لضريبة الشركات في الأسواق الغربية. لا يوجد "محرك زكاة" في كتالوجات Vertex أو OneSource أو Avalara.
محركات الضريبة العالمية: ما تفعله وما لا تفعله في السياق السعودي
هذه المحركات ليست منتجات رديئة — هي منتجات محكمة الصنع لغرض مختلف. فهم حدودها في البيئة السعودية ضروري قبل أي قرار تقني.
ما تفعله بكفاءة:
- حساب معدلات ضريبة القيمة المضافة الصحيحة عبر كتالوج المنتجات.
- إدارة الاستثناءات الضريبية وشهادات الإعفاء.
- التقارير الضريبية للأسواق الغربية متعددة الولايات.
- التكامل مع SAP وOracle عبر موصلات معتمدة للسياقات التي صُمِّمت لها.
ما لا تفعله في السياق السعودي:
- إرسال الفواتير إلى واجهة مقاصة هيئة الزكاة والجمارك ومعالجة الاستجابة التشفيرية ^1.
- إنتاج حقول XML العربية الإلزامية بالمواصفات المحددة لبرنامج فاتورة.
- رصد موجات الإلزام وتتبع الكيانات التي تقع ضمن موجة بعينها.
- الاحتفاظ بمسار تدقيق عربي يُثبت تاريخ ووقت كل إشعار تنظيمي.
- حساب الوعاء الزكوي أو رصد مواعيد الإقرار السنوي.
الشركات التي تعتمد هذه المحركات في السعودية تجد نفسها أمام تكاملات مخصصة مكلفة تحاول سد هذه الفجوات — وغالباً ما تُكتشف بعد الانتقال للبيئة الإنتاجية.
نقاط الفشل الشائعة عند دمج ERP مع متطلبات الفوترة الإلكترونية
الانتقال إلى المرحلة الثانية يكشف ثغرات بنيوية لم تكن ظاهرة في المرحلة الأولى ^2. أبرز نقاط الفشل الموثقة:
1. الفجوة بين الترحيل والمقاصة: الفاتورة تُرحَّل في SAP أو Oracle وتُسجَّل محاسبياً، لكن إرسالها إلى واجهة المقاصة الحكومية يتم بصورة منفصلة — وأحياناً يدوية أو غير متزامنة. أي تأخير في هذه الخطوة يُنتج فاتورة محاسبياً صحيحة لكن قانونياً غير مُعترَف بها.
2. غياب التوقيع التشفيري في أرشيف ERP: الاستجابة من منصة هيئة الزكاة والجمارك تحتوي على توقيع تشفيري يجب تخزينه مع الفاتورة. كثير من تكاملات ERP تُخزِّن بيانات الفاتورة لكن لا تحتفظ بهذا التوقيع بصورة منظمة قابلة للاسترجاع.
3. حقول XML العربية غير المكتملة: مواصفات برنامج فاتورة تتطلب حقولاً عربية محددة في بنية XML. أنظمة ERP المُهيَّأة للبيئات متعددة اللغات قد تُنتج هذه الحقول بصورة غير مكتملة أو بترميز مغلوط.
4. غياب رصد المواعيد التنظيمية: مواعيد إقرارات الزكاة (120 يوماً من نهاية السنة وفق المادة 102) ومواعيد ضريبة القيمة المضافة الشهرية والموجات الجديدة للإلزام — لا يُتابعها أي نظام ERP بصورة تلقائية. الفرق المالية تعتمد على التذكير اليدوي، وهو مصدر خطأ بشري موثَّق. للاطلاع على كيفية بناء نظام تتبع منظم لهذه الإشعارات، راجع كيف تتتبع مكاتب المحاسبة إشعارات هيئة الزكاة والجمارك بصورة منهجية.
5. مشكلة الكيانات المتعددة: المجموعات القابضة وشركات الأعمال الكبرى تضم كيانات تقع في موجات إلزام مختلفة، مع تقويمات زكوية متفاوتة. تنسيق هذا التعقيد عبر نظام ERP موحّد دون طبقة رصد مستقلة يُفضي حتماً إلى إغفال مواعيد. تعرَّف على التحدي البنيوي لهذا النوع من الشركات في Compliance Aggregation for Saudi Holding Groups: The Structural Problem.
المتطلبات الحقيقية لطبقة الامتثال الضريبي في المملكة العربية السعودية: قائمة مقارنة
الجدول التالي يُعيِّن ما تحتاجه الفِرَق السعودية فعلاً مقارنةً بما توفره الأدوات الشائعة:
| المتطلب | ERP القياسي (SAP/Oracle) | محرك عالمي (Vertex/Avalara) | طبقة امتثال سعودية مخصصة |
|---|---|---|---|
| حساب معدل ضريبة القيمة المضافة | ✓ | ✓ | ✓ |
| مقاصة فورية مع هيئة الزكاة والجمارك | ✗ (يتطلب تكاملاً مخصصاً) | ✗ | ✓ |
| حقول XML عربية وفق مواصفات برنامج فاتورة | جزئياً | ✗ | ✓ |
| تخزين التوقيع التشفيري مع الفاتورة | ✗ | ✗ | ✓ |
| رصد مواعيد الزكاة وإشعاراتها | ✗ | ✗ | ✓ |
| تتبع موجات الإلزام للكيانات المتعددة | ✗ | ✗ | ✓ |
| مسار تدقيق عربي للإشعارات التنظيمية | ✗ | ✗ | ✓ |
| حساب الوعاء الزكوي | ✗ | ✗ | ✓ |
هذا الجدول لا يُقلِّل من قيمة أنظمة ERP — بل يحدد بدقة المهمة التي تتركها لأداة أخرى. الخطأ الاستراتيجي هو افتراض أن محرك الضريبة العالمي سيسد هذه الفجوة بعد أن يسدها ERP.
للاطلاع على معايير تقييم أدوات الامتثال المتخصصة للبيئة السعودية، راجع أدوات الفاتورة الإلكترونية في السعودية: ما يناسب فرق المحاسبة الامتثالية وتقييم برامج إدارة الامتثال السعودية: إطار الشراء.
رأي MAKYN: ابدأ بذكاء الإشعارات التنظيمية قبل اختيار محرك الضريبة
المشكلة التي نراها تتكرر ليست تقنية في جوهرها — هي مشكلة تسلسل. الفِرَق المالية تبدأ باختيار المحرك الضريبي (أو تمديد ERP الحالي) ثم تحاول لاحقاً بناء طبقة الامتثال السعودية فوقه. هذا الترتيب معكوس.
الامتثال لهيئة الزكاة والجمارك — بما يشمل الفوترة الإلكترونية وإقرارات الزكاة وتتبع الإشعارات التنظيمية — ليس طبقة يُضاف فوق محرك الضريبة. هو شرط البنية التحتية الذي يحدد كيف يُكوَّن كل شيء آخر.
الترتيب الصحيح من منظورنا:
-
أولاً: نظام استخبارات الإشعارات التنظيمية. نظام يرصد الإشعارات الواردة من هيئة الزكاة والجمارك ومن منظومة الأجهزة الحكومية ذات الصلة، ويصنفها، ويحدد المواعيد المُلزِمة، ويحتفظ بمسار تدقيق عربي لكل إجراء. هذا يُنتج بيانات نظيفة عن وضع الامتثال الفعلي للمنشأة.
-
ثانياً: طبقة بيانات نظيفة تُغذِّي ERP. بدلاً من محاولة جعل ERP يلتقط الإشعارات التنظيمية، يتولى نظام الامتثال تحويل هذه البيانات إلى تنسيق قابل للاستيعاب في أي ERP يشغِّله العميل — سواء كان SAP أو Oracle أو غيره.
-
ثالثاً: محرك الضريبة أو تكوين ERP. في هذه المرحلة فقط يصبح اختيار طريقة حساب الضريبة قراراً قابلاً للإدارة، لأن الطبقة الأساسية تضمن أن المدخلات التنظيمية صحيحة ومحدَّثة.
هذا النهج يتجنب السيناريو الأكثر تكلفة: اكتشاف الفجوة بعد انتقال كيانك إلى موجة فوترة إلكترونية نشطة، حين يكون كل إصلاح مكلفاً بسبب الضغط الزمني.
للاطلاع على كيفية بناء مسار التدقيق العربي الذي يتطلبه القانون السعودي، راجع مسارات التدقيق للإشعارات التنظيمية: ما يشترطه القانون السعودي فعلاً. ولفهم حدود الأتمتة في هذا السياق، راجع لماذا لا تكفي الذكاء الاصطناعي وحده في الامتثال الضريبي.
إذا كنت تُقيِّم بنية الامتثال الضريبي لمنشأتك أو تراجع تكامل ERP قائم قبل موجة الفوترة الإلكترونية القادمة، اطلب عرضاً توضيحياً لنناقش الفجوات الفعلية في بيئتك قبل أن تُقرِّر أي أداة تختار.
الأسئلة الشائعة
- هل تدعم محركات الضريبة العالمية كـ Vertex وAvalara الامتثال للفوترة الإلكترونية لدى هيئة الزكاة والجمارك؟
- لا، بصورة افتراضية. صُمِّمت هذه المنصات لحساب ضريبة القيمة المضافة وضريبة المبيعات في أسواق غربية متعددة الولايات. تشترط المرحلة الثانية مقاصةً فورية عبر واجهة برمجية حكومية، وحقول فاتورة XML باللغة العربية، وتسلسل تجزئة تشفيري — متطلبات تقنية لا تُشحن بها هذه المحركات بصورة قياسية وتستلزم تمديداً مكلفاً أو استبدالاً كاملاً.
- متى يحل موعد تقديم إقرار الزكاة في المملكة العربية السعودية؟
- وفق المادة 102 من اللائحة التنفيذية لجباية الزكاة إصدار 1445هـ، يجب على مكلّف الحسابات تقديم إقراره ودفع الزكاة المستحقة خلال 120 يوماً من نهاية السنة الزكوية. هذا الموعد مستقل عن دورات الإقفال المحاسبي في أنظمة ERP ولا ترصده تلقائياً إعدادات الضريبة القياسية في SAP أو Oracle.
- ما أكثر نقاط الفشل شيوعاً عند تشغيل المرحلة الثانية من الفوترة الإلكترونية مع ERP؟
- الفجوة بين ترحيل الفاتورة ومقاصة هيئة الزكاة والجمارك. تُرحَّل الفواتير في SAP أو Oracle بصورة صحيحة من منظور النظام، لكن خطوة الإرسال إلى واجهة المقاصة وتخزين الاستجابة الموقّعة تشفيرياً تكون غائبة أو غير متزامنة أو غير قابلة للتدقيق بالعربية — ولا يتضح ذلك إلا عند المراجعة أو رفض موجة فوترة.
- ماذا ينبغي للفرق المالية السعودية أن تبني قبل اختيار محرك الضريبة؟
- طبقة ذكاء الإشعارات التنظيمية: نظام يتتبع موجة هيئة الزكاة والجمارك التي تقع ضمنها كيانات المنشأة، ويرصد مواعيد إقرارات الزكاة، ويحتفظ بمسار تدقيق عربي لكل إشعار تم استلامه والتصرف بناءً عليه. بعد استكمال هذا الأساس فقط يصبح اختيار محرك الحساب الضريبي — سواء كان وظيفة ERP أصلية أم أداة طرف ثالث — قراراً قابلاً للإدارة بمخاطر أدنى.